Seguro residencial cobre vendaval, granizo e alagamento?
Seguro residencial cobre vendaval, granizo e alagamento? Entenda diferenças, exclusões, franquias e como conferir a cobertura na apólice.
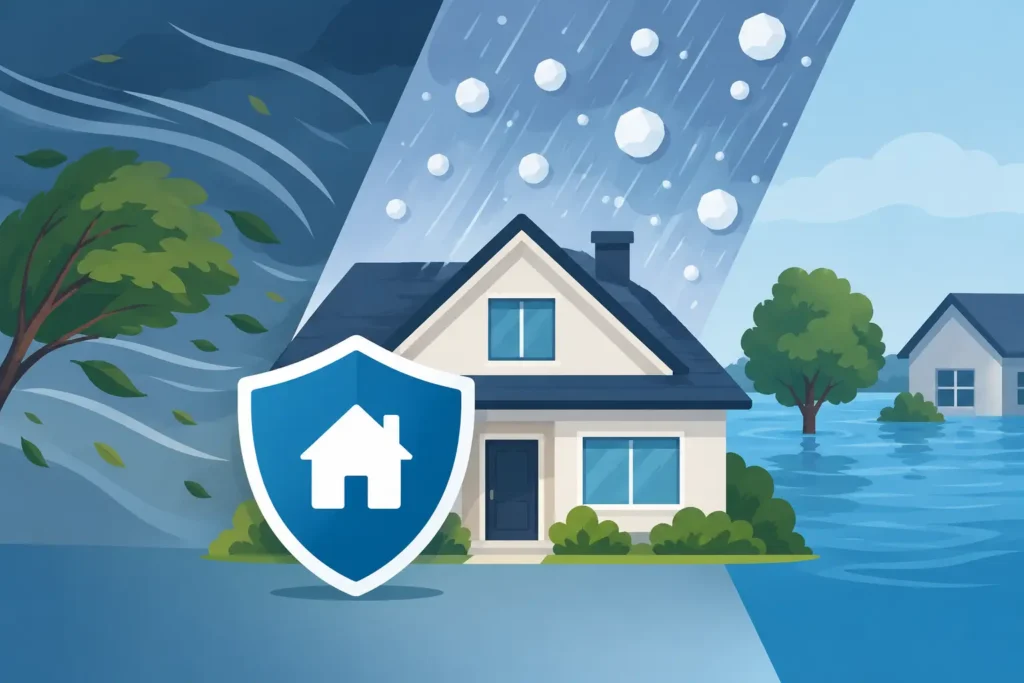
Vendaval, granizo e alagamento podem causar danos semelhantes, mas não representam o mesmo risco no contrato. O seguro residencial pode oferecer proteção para esses eventos, porém não existe cobertura automática para toda consequência de chuva ou vento.
A resposta para “seguro residencial cobre vendaval, granizo e alagamento?” depende de três pontos: a cobertura contratada, a definição do evento e os bens alcançados. O nome comercial do plano não substitui a leitura da apólice.
Seguro residencial cobre vendaval, granizo e alagamento?
Pode cobrir, desde que o evento esteja expressamente incluído na contratação e corresponda à definição usada pela seguradora. Em muitos produtos, incêndio, queda de raio e explosão fazem parte da cobertura básica. Vendaval, granizo e alagamento podem aparecer como coberturas adicionais, dentro de um pacote ou com regras próprias.
Por isso, é importante conferir o que um contrato de seguro residencial precisa ter: limites, franquias, bens protegidos, exclusões e definições. Duas apólices com nomes parecidos podem responder de maneira diferente ao mesmo temporal.
Em resumo:
- Vendaval: pode cobrir danos diretos provocados pelo vento, conforme os critérios da apólice.
- Granizo: pode estar combinado com vendaval ou ser tratado separadamente.
- Alagamento ou inundação: precisa estar previsto de forma clara; a origem da água e a definição contratual são decisivas.
- Infiltração e umidade gradual: geralmente não equivalem a um evento súbito coberto e podem ser associadas à manutenção.
Como funciona a cobertura para vendaval
A cobertura de vendaval costuma alcançar danos materiais causados diretamente por ventos fortes, como destelhamento, quebra de portas e janelas ou avarias na estrutura. A seguradora pode estabelecer critérios técnicos para caracterizar o evento e solicitar registros meteorológicos, imagens ou outros indícios.
A relação entre o vento e o prejuízo precisa ser demonstrável. Se a chuva entra porque o vento retirou telhas em boas condições, o dano decorrente pode ser analisado dentro da cobertura contratada. Se a entrada de água ocorre por telhas deterioradas, calhas sem conservação ou falha antiga de impermeabilização, pode haver negativa por desgaste ou falta de manutenção.
Também não se deve presumir que todos os itens externos estejam incluídos. Toldos, antenas, muros, portões, coberturas leves e estruturas abertas podem ter limites ou exclusões específicos. A lista de bens segurados precisa ser conferida antes da contratação.
Quando o dano decorre de fogo ou explosão, a análise muda. Nesse caso, vale entender como funciona o seguro residencial contra incêndio, que possui finalidade e regras próprias.
Granizo: telhados, vidros e placas solares
Granizo pode quebrar telhas, vidros, claraboias e estruturas instaladas no imóvel. Algumas seguradoras incluem o evento na cobertura de vendaval; outras adotam uma cobertura separada ou uma combinação de eventos da natureza. Só a apólice confirma qual situação foi contratada.
Placas solares, equipamentos fixos e itens incorporados à residência merecem atenção especial. Eles podem precisar ser declarados, ter limite específico ou depender de aceitação da seguradora. Não é seguro concluir que a simples presença de cobertura para granizo garante indenização integral desses bens.
A mesma tempestade ainda pode provocar efeitos distintos. O impacto do granizo no telhado é um dano físico; uma oscilação de energia que queima aparelhos pode depender de cobertura para danos elétricos. Cada prejuízo é enquadrado conforme sua causa e a proteção contratada.
Alagamento, inundação e infiltração não são a mesma coisa
Esse é o ponto que mais exige cuidado. No uso cotidiano, alagamento, inundação, enchente e infiltração podem parecer sinônimos. No seguro, as expressões podem ter definições diferentes.
A cobertura somente deve ser considerada válida para chuva intensa, acúmulo externo, transbordamento de rio, galeria ou canal quando essas origens estiverem incluídas na redação contratual. Algumas apólices usam “alagamento”; outras usam “inundação” ou delimitam situações específicas. Não basta encontrar uma dessas palavras na proposta: é preciso ler a definição completa.
Já a água que entra gradualmente por fissuras, janela mal vedada ou laje com problema anterior costuma ser tratada como infiltração, umidade ou falta de manutenção. Retorno de esgoto, refluxo e rompimento interno de tubulação também podem depender de coberturas diferentes.
Em uma tempestade, a sequência dos fatos importa. A chuva que entra depois de um destelhamento causado por vento coberto pode receber tratamento diferente da chuva que atravessa uma vedação defeituosa. Fotos do ponto de entrada, do telhado e do ambiente ajudam a demonstrar essa cadeia de danos.
O que normalmente fica fora da cobertura
As exclusões variam entre seguradoras, mas alguns pontos merecem verificação:
- desgaste, corrosão, vício construtivo e falta de conservação;
- infiltração lenta, umidade, mofo e impermeabilização defeituosa;
- bens em áreas abertas ou fora da residência, sem previsão expressa;
- danos anteriores à vigência do seguro;
- imóvel desocupado por período superior ao admitido no contrato;
- origem da água ou evento climático excluído na apólice;
- prejuízos indiretos sem uma cobertura específica.
O seguro não substitui manutenção. A função da apólice é transferir riscos definidos, súbitos e comprováveis. Reparos preventivos em telhado, calhas, rufos e sistemas de drenagem continuam sendo responsabilidade do proprietário ou ocupante.
Em apartamentos, também é necessário identificar se o dano atingiu o interior da unidade, bens do morador ou uma área que não pertence ao apartamento. O artigo sobre seguro residencial para apartamento explica como delimitar a proteção da unidade sem confundir responsabilidades.
LMI e franquia: quanto pode ser indenizado
A indenização não corresponde automaticamente ao custo total da reforma. Ela depende do prejuízo comprovado, do Limite Máximo de Indenização, da franquia e dos demais critérios da cobertura.
O LMI é o teto disponível para o evento coberto. Se o conserto do telhado custa R$ 80 mil e o limite contratado para vendaval é de R$ 30 mil, a diferença permanece com o segurado. Um limite baixo reduz o preço, mas aumenta a parcela do risco retida pela família.
Na franquia dedutível, a parte prevista no contrato é descontada do prejuízo indenizável. Em um dano coberto de R$ 12 mil com franquia dedutível de R$ 2 mil, a indenização pode chegar a R$ 10 mil, respeitados o limite e as demais condições. Se o prejuízo ficar abaixo da franquia, não há pagamento.
Antes de contratar, entenda a relação entre franquia e Limite Máximo de Indenização no seguro residencial. Preço baixo com franquia elevada ou limite insuficiente pode não proteger o patrimônio como esperado.
O que fazer depois do temporal
A prioridade é preservar pessoas e impedir o agravamento do dano. Se houver água perto da rede elétrica, não se exponha ao risco; desligue a energia somente quando isso puder ser feito com segurança e acione o atendimento adequado.
Depois:
- fotografe e filme os danos antes de remover os bens;
- registre data, horário e sequência do ocorrido;
- guarde notas fiscais, orçamentos e comprovantes de despesas emergenciais;
- preserve telhas, peças e equipamentos relevantes para a vistoria, quando for seguro;
- comunique o sinistro pelo canal indicado na apólice;
- faça reparos definitivos apenas depois de receber orientação.
Serviços emergenciais podem ajudar a conter o dano, mas não substituem a cobertura securitária. Veja o que costuma estar incluído na assistência 24 horas do seguro residencial e confirme os limites do seu plano.
Para organizar documentos, prazos e comunicação com a seguradora, consulte o passo a passo de como acionar o seguro residencial após um sinistro.
Como contratar a proteção correta
A comparação deve considerar o risco real do imóvel: histórico de alagamento da região, tipo e estado do telhado, arborização, presença de placas solares, valor dos bens, padrão construtivo e proximidade de rios, canais ou áreas de enxurrada.
Depois, confronte essa exposição com:
- definição de vendaval, granizo, alagamento e inundação;
- bens e estruturas incluídos;
- franquia de cada cobertura;
- LMI disponível;
- exclusões por manutenção, ocupação ou localização;
- documentos exigidos em um sinistro.
Também é prudente revisar o seguro após reformas, instalação de energia solar, aquisição de equipamentos ou mudança relevante no valor dos bens. Uma apólice antiga pode manter limites incompatíveis com o custo atual de reparação.
Para comparar as proteções sem tratar todos os planos como iguais, veja como simular um seguro residencial. A melhor contratação não é a que promete cobrir “eventos da natureza” de forma genérica, mas a que descreve com clareza quais riscos foram transferidos.
Vendaval, granizo e alagamento podem estar cobertos, mas cada evento precisa caber na definição contratada. Conferir limites, franquias e exclusões antes da temporada de chuvas evita descobrir uma lacuna somente depois do prejuízo.
Christian Roos
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian