Seguro residencial cobre placas solares e inversores?
Seguro residencial cobre placas solares e inversores? Veja riscos elétricos, vendaval, roubo, limites, franquias e exclusões da apólice.
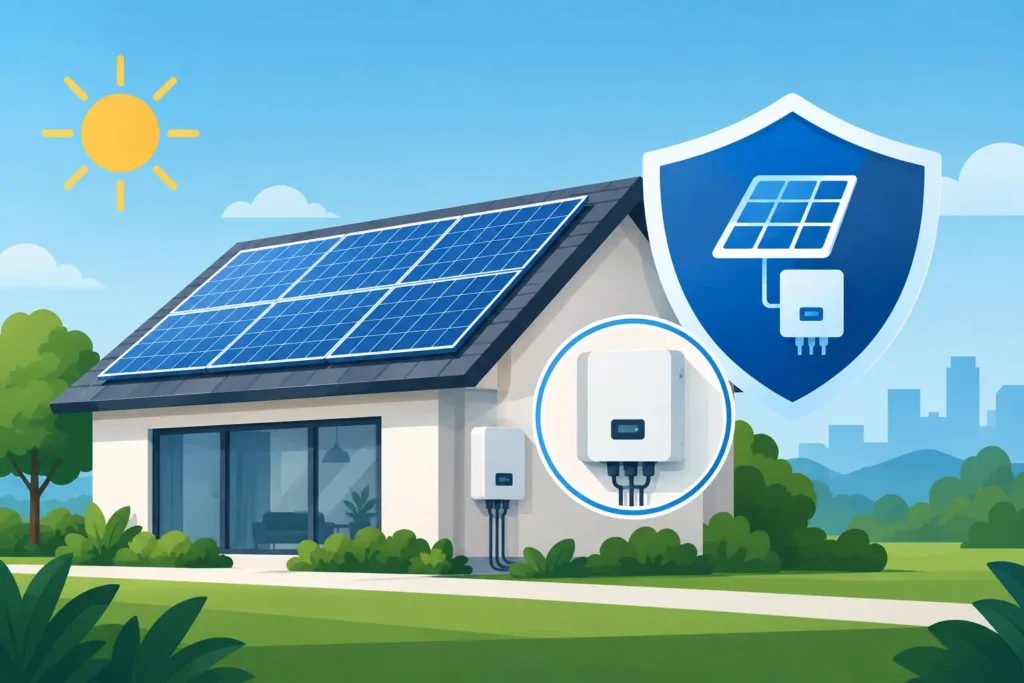
Um sistema de energia solar acrescenta à residência equipamentos de valor relevante: módulos fotovoltaicos, inversor, cabeamento, estruturas de fixação e, em alguns projetos, baterias. Esses componentes podem estar expostos a riscos elétricos, climáticos e patrimoniais, mas isso não significa que estejam automaticamente protegidos pelo seguro da casa.
O seguro residencial pode cobrir placas solares e inversores quando esses bens e os eventos causadores do prejuízo estiverem previstos no contrato. Para evitar uma falsa sensação de proteção, é preciso conferir a descrição dos bens, os limites, as franquias e as exclusões de cada cobertura.
Seguro residencial cobre placas solares e inversores?
Pode cobrir, mas a resposta depende do produto e da forma como o sistema foi informado à seguradora. Algumas apólices podem tratar equipamentos fixados à edificação como parte do imóvel. Outras exigem declaração específica, cobertura adicional, relação de bens ou limite separado para o sistema fotovoltaico.
Não presuma que a cobertura da construção inclua todo o conjunto. Placa, inversor, string box, cabos, conectores, estrutura de fixação e bateria podem receber tratamentos diferentes. A proteção precisa estar documentada nas condições gerais, particulares ou em eventual endosso.
Antes de contratar, confira o que um contrato de seguro residencial precisa ter. O texto da apólice, e não apenas a explicação comercial, determina os riscos e os bens cobertos.
Quais partes do sistema precisam ser declaradas?
O sistema fotovoltaico não se resume aos painéis instalados no telhado. A análise deve considerar:
- módulos fotovoltaicos;
- inversor ou microinversores;
- string box e dispositivos de proteção;
- cabeamento e conectores;
- estrutura metálica de fixação;
- baterias, quando existentes;
- adequações elétricas realizadas na residência.
Informe o valor do conjunto e mantenha notas fiscais, projeto, memorial técnico, certificados, registros de instalação e manutenção. Se o seguro exigir identificação dos equipamentos, uma descrição incompleta pode dificultar a regulação do sinistro.
Também é importante atualizar a apólice quando o sistema é instalado depois da contratação do seguro. A seguradora precisa conhecer a alteração do risco e confirmar como os novos bens serão enquadrados.
Danos elétricos no inversor e nos componentes
O inversor é um equipamento eletrônico sensível e costuma representar uma parte importante do custo de reposição. Curto-circuito, variação anormal de tensão, arco elétrico e outros fenômenos elétricos podem ser analisados pela cobertura específica de danos elétricos, se ela tiver sido contratada e alcançar o equipamento.
A cobertura de incêndio ou queda de raio não deve ser tratada como substituta automática da proteção elétrica. Um surto na rede, por exemplo, pode ter enquadramento diferente de um raio que atinge diretamente o local segurado. O artigo sobre danos elétricos no seguro residencial explica essa separação.
Falha interna, perda gradual de eficiência, corrosão, desgaste pelo uso, defeito de fabricação e manutenção inadequada normalmente não equivalem a um acidente elétrico coberto. A garantia do fabricante, a garantia da instalação e o seguro possuem finalidades diferentes.
A simples parada de geração também não garante indenização. Se não houver dano material coberto ou previsão específica para a consequência financeira, a energia que deixou de ser produzida pode permanecer fora do contrato.
Vendaval, granizo e danos ao telhado
Placas instaladas no telhado ficam expostas a vento, granizo e objetos projetados durante temporais. Esses eventos podem danificar módulos, fixações e a própria cobertura da residência. Entretanto, vendaval ou granizo precisam constar da apólice, e o sistema fotovoltaico deve estar entre os bens alcançados.
Instalação inadequada, fixação incompatível, falha de projeto ou ausência de manutenção podem influenciar a análise. O seguro não corrige problemas de engenharia anteriores ao evento. Por isso, preserve o projeto, a responsabilidade técnica quando aplicável e as evidências de que o sistema foi instalado e mantido corretamente.
Para entender os limites de cada evento climático, consulte o artigo sobre vendaval, granizo e alagamento no seguro residencial. O dano ao painel, a entrada de água e o problema elétrico podem depender de coberturas diferentes, mesmo quando resultam da mesma tempestade.
Roubo e furto de placas, inversores e cabos
Inversores instalados em áreas externas, sistemas montados no solo e cabos expostos podem apresentar risco de subtração. Ainda assim, não basta a apólice mencionar “roubo e furto” de forma genérica.
É necessário confirmar se os componentes do sistema são bens cobertos, quais modalidades de subtração estão incluídas e quais evidências serão exigidas. Roubo, furto qualificado e furto simples não são tratados da mesma maneira em todos os produtos. Ausência de sinais de arrombamento pode alterar o enquadramento do sinistro.
O conteúdo sobre roubo e furto no seguro residencial detalha essas diferenças. Confira também eventuais obrigações de segurança, como local de instalação, proteção física ou medidas declaradas na proposta.
Qual deve ser o limite de indenização?
O limite precisa acompanhar o custo atual de recomposição, não apenas o preço pago anos atrás. Além dos equipamentos, uma substituição pode envolver mão de obra, desmontagem, adequação elétrica e compatibilidade entre componentes.
Um inversor antigo pode não ter substituto idêntico. A solução tecnicamente compatível pode custar mais do que o valor histórico do equipamento. A apólice deve indicar a base usada na indenização, os itens contemplados e se existe depreciação ou outro critério de avaliação.
A franquia também precisa ser comparada. Em prejuízos menores, ela pode absorver grande parte do valor. Leia como funcionam franquia e Limite Máximo de Indenização no seguro residencial antes de escolher apenas pelo menor preço.
Exemplo: se um inversor sofre dano coberto de R$ 12 mil e a cobertura possui franquia dedutível de R$ 2 mil, a indenização pode chegar a R$ 10 mil, respeitados o limite e as demais condições. O cálculo real sempre depende da apólice e da regulação.
O que costuma ficar fora da cobertura?
As exclusões variam, mas merecem atenção:
- defeito de fabricação ou problema coberto pela garantia;
- desgaste natural e perda gradual de desempenho;
- corrosão, oxidação e manutenção deficiente;
- instalação inadequada ou fora das especificações técnicas;
- componentes não informados ou não incluídos entre os bens segurados;
- dano estético sem prejuízo funcional, quando excluído;
- perda de geração sem dano material coberto;
- furto ou evento climático fora da definição contratada.
Não transforme essa lista em uma conclusão automática sobre qualquer produto. Ela funciona como roteiro de leitura. As condições do plano escolhido precisam confirmar exatamente o que está incluído e excluído.
Como acionar o seguro após um dano no sistema solar
Primeiro, proteja as pessoas. Não toque em cabos, painéis quebrados ou componentes molhados e não religue o sistema sem orientação técnica. Em seguida:
- fotografe e filme o dano antes de alterar o local;
- registre data, horário e circunstâncias do evento;
- separe notas fiscais, projeto e documentos da instalação;
- comunique a seguradora ou a corretora pelo canal indicado;
- guarde laudos, diagnósticos e orçamentos;
- espere a orientação antes do reparo definitivo, salvo medida emergencial necessária à segurança.
O passo a passo de como acionar o seguro residencial após um sinistro ajuda a preservar documentos e evidências durante a regulação.
Como escolher o seguro para uma casa com energia solar
A comparação deve responder a perguntas objetivas:
- placas e inversores estão incluídos expressamente?
- baterias e cabos também estão protegidos?
- existe limite próprio ou o sistema divide o limite do imóvel?
- quais eventos elétricos e climáticos foram contratados?
- roubo e furto alcançam os equipamentos externos?
- qual franquia se aplica a cada cobertura?
- há exigências de instalação, manutenção ou documentação?
- como é calculado o valor de reposição?
O menor prêmio não representa necessariamente a melhor proteção. Vale avaliar se o seguro residencial compensa para o seu patrimônio considerando o prejuízo que a família conseguiria absorver sem comprometer a reserva financeira.
Para comparar propostas com os dados corretos do imóvel e do sistema, veja como simular um seguro residencial. Informe a existência da energia solar, o valor dos componentes, o tipo de instalação e o uso real da residência.
O seguro residencial pode proteger placas solares e inversores, mas a cobertura precisa ser verificável no contrato. Declarar o sistema, dimensionar limites e separar riscos elétricos, climáticos e de subtração evita descobrir uma lacuna apenas depois do prejuízo.
Christian Roos
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian