Prazo Fixo ou Pós-Fixado Custa Menos?
Prazo fixo ou pós-fixado: entenda como taxas, indexadores e garantias alteram o custo do crédito e protegem o caixa da empresa brasileira em expansão.
Uma empresa contrata capital de giro a uma taxa aparentemente baixa e celebra a aprovação. Meses depois, o indexador sobe, o fluxo de caixa aperta e a parcela consome margem que deveria financiar a operação. O problema não foi apenas a taxa. Foi decidir entre prazo fixo ou pós-fixado sem analisar o risco que aquela escolha transfere para o negócio.
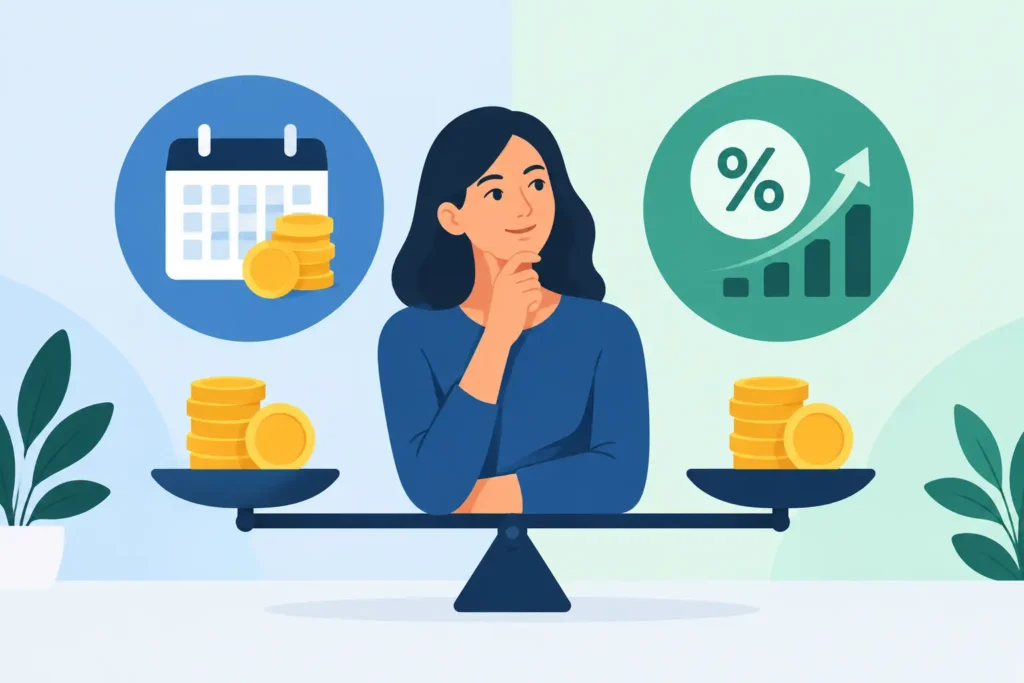
Não é sobre conseguir crédito. É sobre saber quanto ele pode custar em cenários diferentes e se a empresa tem estrutura para absorver essa variação. Uma taxa prefixada pode trazer previsibilidade. Uma taxa pós-fixada pode reduzir o custo inicial. Nenhuma das duas é automaticamente melhor.
A decisão certa vem antes do contrato errado.
Prazo fixo ou pós-fixado: o que muda na operação
No crédito empresarial, a expressão “prazo fixo” costuma ser usada para descrever uma operação com remuneração prefixada. A taxa de juros é definida na contratação e permanece igual até a liquidação, respeitadas as demais condições previstas no contrato. Se a empresa toma R$ 1 milhão a 1,8% ao mês por 24 meses, sabe desde o início como os juros serão calculados e pode projetar as parcelas com maior precisão.
No pós-fixado, parte ou toda a remuneração acompanha um indexador. Os mais comuns são CDI, Selic, IPCA e, em determinadas linhas, a TLP. A taxa contratada pode ser, por exemplo, CDI + 0,9% ao mês, 130% do CDI ou IPCA + uma taxa anual. Se o indexador mudar, o custo financeiro também muda.
Há ainda estruturas híbridas. Uma operação pode combinar uma parcela prefixada com indexação, ou ter condições diferentes em fases distintas do prazo. Por isso, comparar apenas a taxa apresentada na primeira página da proposta é insuficiente. É preciso entender a fórmula de remuneração, a periodicidade de atualização e o impacto no cronograma financeiro.
Prefixado compra previsibilidade, mas pode custar mais
O crédito prefixado funciona como uma proteção contra alta de juros. A empresa conhece sua obrigação futura e consegue calcular com mais segurança o efeito da dívida sobre o caixa, a margem operacional e os indicadores de alavancagem. Isso é especialmente relevante quando os recebimentos também têm valores previsíveis, como em contratos recorrentes, locações ou vendas parceladas com baixa inadimplência.
Essa previsibilidade tem preço. A instituição financeira incorpora uma expectativa sobre os juros futuros e uma margem de proteção para assumir o risco de mercado. Em períodos de incerteza ou de juros elevados, a taxa prefixada pode parecer pesada quando comparada ao custo inicial de uma alternativa pós-fixada.
Ainda assim, o menor custo de entrada não é necessariamente o menor custo total. Se a dívida compromete uma parcela relevante da geração de caixa, trocar previsibilidade por uma economia marginal pode expor a empresa a um risco desproporcional. Uma expansão financiada com parcela variável exige margem de segurança. Sem ela, a alta do indexador transforma uma decisão de crescimento em pressão sobre o capital de giro.
Pós-fixado pode ser eficiente quando o risco é administrado
Uma operação pós-fixada tende a fazer sentido quando há expectativa consistente de queda de juros, horizonte de liquidação mais curto ou capacidade financeira para suportar oscilações. Também pode ser adequada se a receita da empresa acompanha, direta ou indiretamente, o mesmo ambiente econômico que influencia o indexador.
Considere uma companhia que antecipa recebíveis por 90 dias para financiar um ciclo comercial bem mapeado. Nesse caso, o impacto de uma mudança de CDI durante o período pode ser limitado. A empresa tem visibilidade sobre a entrada dos recursos, a dívida se encerra rapidamente e o crédito está conectado a uma fonte clara de pagamento.
O cenário é diferente em uma captação de longo prazo para expansão, compra de ativos ou reorganização de passivos. Se o prazo é de cinco anos e a operação está vinculada ao CDI ou ao IPCA, a diretoria precisa testar o orçamento com taxas superiores às atuais. Não basta perguntar se a parcela cabe hoje. A pergunta correta é: ela continua cabendo se o custo financeiro subir e a receita crescer abaixo do previsto?
Pós-fixado não é sinônimo de barato. É uma exposição contratada.
O indexador precisa combinar com o ativo e com o caixa
A escolha entre taxa fixa e variável deve considerar a finalidade do recurso. Crédito de curto prazo para financiar estoque, folha, sazonalidade ou descasamento de recebíveis pede uma análise diferente de um financiamento para máquinas, imóveis, tecnologia ou aquisição de participação societária.
Em operações de longo prazo, é comum haver linhas com indexadores específicos e condições mais competitivas, inclusive em programas com garantia ou direcionamento de recursos. Porém, taxa menor não elimina a necessidade de avaliar garantias, carência, amortização, seguros, tarifas, custos cartoriais, tributos incidentes e cláusulas de vencimento antecipado.
O descasamento é um dos principais riscos. Se a empresa toma dívida corrigida pelo IPCA, mas vende em um mercado que não permite repassar inflação, sua margem pode ser comprimida. Se contrata uma linha atrelada ao CDI e depende de recebíveis longos com preço já fixado, assume a mesma fragilidade. A arquitetura financeira precisa alinhar o comportamento da dívida à geração de caixa e à capacidade de reajuste da receita.
Como comparar propostas sem cair na armadilha da taxa nominal
Duas propostas com taxas aparentemente semelhantes podem produzir custos muito diferentes. A comparação precisa partir do custo efetivo da operação e não de uma taxa isolada. Para isso, a empresa deve colocar na mesma análise o valor líquido liberado, o prazo total, a carência, a forma de amortização e todos os encargos.
Uma parcela menor no início pode esconder amortização concentrada no fim. Uma carência pode preservar caixa durante a implantação de um projeto, mas elevar o saldo devedor pela capitalização dos juros. Uma garantia forte pode melhorar a taxa, mas também restringir a flexibilidade patrimonial e criar risco relevante se houver inadimplemento.
Também vale testar pelo menos três cenários: o cenário-base, um cenário de juros mais altos e um cenário de receita abaixo do planejado. Em cada um, avalie o serviço da dívida em relação à geração operacional de caixa. Se a operação só funciona no melhor cenário, ela não está estruturada. Está apostando.
Perguntas que precisam entrar na negociação
Antes de assinar, a diretoria deve ter respostas objetivas: qual é o custo total estimado até o vencimento? Qual indexador incide e com qual frequência? Há teto, piso ou possibilidade de conversão da taxa? Quais garantias serão exigidas? Existe multa por liquidação antecipada? Quais eventos podem antecipar o vencimento da dívida?
Essas perguntas evitam que a negociação fique restrita ao percentual anunciado. Banco não negocia apenas taxa. Negocia prazo, risco, garantia, relacionamento, reciprocidade, concentração bancária e estrutura contratual. É nesse conjunto que surgem economias relevantes ou compromissos que limitam a empresa por anos.
Quando faz sentido revisar uma dívida já contratada
A escolha entre prefixado e pós-fixado não termina na assinatura. Uma mudança relevante nas condições de mercado, na geração de caixa ou no perfil de garantias pode justificar renegociação, portabilidade, alongamento ou substituição da linha. O objetivo não deve ser trocar de dívida por impulso, mas reduzir custo total ou melhorar o equilíbrio entre obrigação e capacidade de pagamento.
Por exemplo, uma empresa com crédito pós-fixado de curto prazo pode buscar previsibilidade ao iniciar um projeto de expansão com maturação longa. Outra, presa a uma taxa fixa contratada em momento adverso, pode encontrar espaço para reduzir custo caso o mercado tenha mudado e a empresa apresente indicadores melhores. Em ambos os casos, é indispensável calcular multas, impostos e despesas de encerramento antes de concluir que a troca vale a pena.
A Christian Roos analisa esse tipo de decisão como parte de uma arquitetura financeira completa: finalidade do crédito, alternativas disponíveis, estrutura fiscal, garantias, prazo e impacto patrimonial. A comparação entre instituições importa porque cada uma precifica risco de maneira diferente. Mas a estratégia vem antes da proposta.
O melhor contrato não é o que parece mais barato na reunião. É o que continua sustentável quando as condições de mercado deixam de ser favoráveis.
Quer estruturar o crédito da sua empresa?
Converse diretamente com Christian Roos e descubra como acessar as melhores condições do mercado.
Falar com Christian